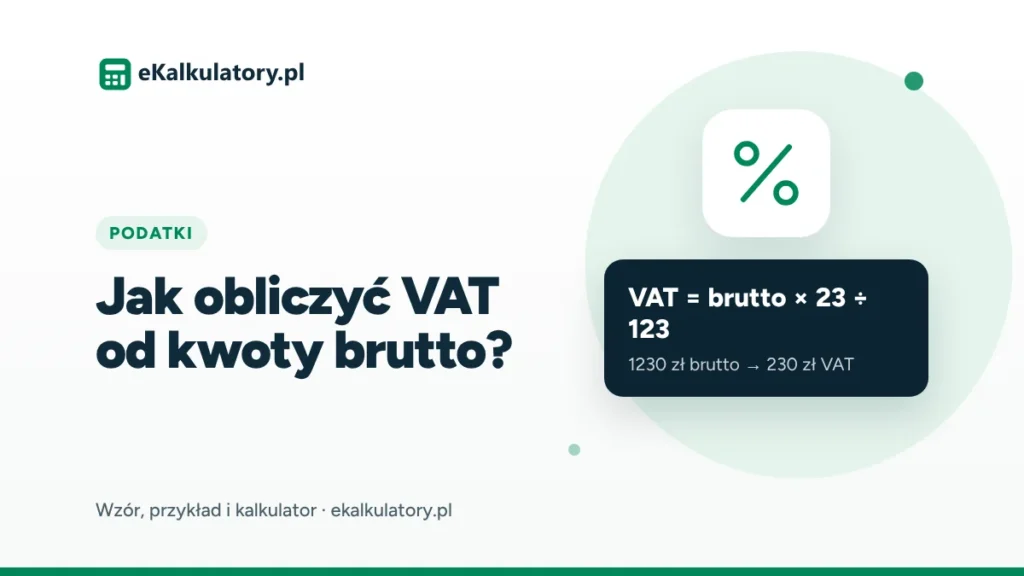
VAT zawarty w kwocie brutto obliczysz wzorem: VAT = brutto × stawka / (100 + stawka). Dla stawki 23% to brutto × 23/123. Z kwoty 1230 zł brutto VAT wynosi 1230 × 23 / 123 = 230 zł, a netto 1230 − 230 = 1000 zł. To tzw. metoda „w stu” – podatek liczy się od kwoty, która już go zawiera, a nie od netto.
Na czym polega metoda „w stu”?
Metoda „w stu” polega na wyliczeniu podatku zawartego w kwocie brutto, przyjmując, że brutto to 100% netto plus stawka VAT. Przy stawce 23% kwota brutto odpowiada 123 częściom, z których 23 to podatek. Dlatego VAT to 23/123 brutto, czyli około 18,70% kwoty brutto. Analogicznie przy 8% podatek to 8/108 brutto (ok. 7,41%), a przy 5% – 5/105 brutto (ok. 4,76%).
Nazwa pochodzi od rachunku „od stu” i „w stu”: VAT „od stu” liczy się od netto (netto × 23%), a „w stu” – od brutto (brutto × 23/123). Obie metody dają ten sam podatek, różni je tylko kwota, od której zaczynasz.
Jak krok po kroku wyliczyć VAT i netto z kwoty brutto?
Pomnóż brutto przez stawkę, podziel przez 100 plus stawkę, a netto otrzymasz, odejmując VAT od brutto. Przykład dla 500 zł brutto i stawki 23%:
- VAT = 500 × 23 / 123 = 93,4959… ≈ 93,50 zł.
- Netto = 500 − 93,50 = 406,50 zł.
- Sprawdzenie: 406,50 × 1,23 = 499,995 ≈ 500 zł.
Netto możesz też policzyć bezpośrednio: netto = brutto / 1,23. Dla 500 zł to 500 / 1,23 ≈ 406,50 zł. Oba sposoby prowadzą do tego samego wyniku, różnice mogą dotyczyć najwyżej zaokrąglenia do grosza.
W kalkulatorze poniżej wybierz stawkę i wpisz kwotę brutto – otrzymasz netto i VAT bez ręcznego liczenia.
B = N × (1 + s) N = B ÷ (1 + s) VAT = B × s ÷ (1 + s)
N – kwota netto, B – kwota brutto, s – stawka VAT jako ułamek (23% = 0,23)
Skąd ten wynik?
Ile VAT zawiera kwota brutto przy stawkach 23%, 8% i 5%?
Z kwoty 1000 zł brutto VAT wynosi 186,99 zł przy stawce 23%, 74,07 zł przy 8% i 47,62 zł przy 5%. Tabela zawiera gotowe wyniki dla kilku typowych kwot (zaokrąglone do grosza).
| Brutto | VAT 23% | Netto (23%) | VAT 8% | Netto (8%) | VAT 5% | Netto (5%) |
|---|---|---|---|---|---|---|
| 100 zł | 18,70 zł | 81,30 zł | 7,41 zł | 92,59 zł | 4,76 zł | 95,24 zł |
| 500 zł | 93,50 zł | 406,50 zł | 37,04 zł | 462,96 zł | 23,81 zł | 476,19 zł |
| 1000 zł | 186,99 zł | 813,01 zł | 74,07 zł | 925,93 zł | 47,62 zł | 952,38 zł |
| 1230 zł | 230,00 zł | 1000,00 zł | 91,11 zł | 1138,89 zł | 58,57 zł | 1171,43 zł |
| 5000 zł | 934,96 zł | 4065,04 zł | 370,37 zł | 4629,63 zł | 238,10 zł | 4761,90 zł |
Jaka stawka obowiązuje dla danego towaru lub usługi, wynika z przepisów – przed wystawieniem faktury sprawdź ją dla konkretnej pozycji.
Dlaczego nie można liczyć VAT jako brutto × 0,23?
Bo 23% to procent od netto, a nie od brutto. Mnożenie 1230 zł × 0,23 daje 282,90 zł, czyli o 52,90 zł za dużo. Netto wyszłoby wtedy 947,10 zł, a po doliczeniu do niego 23% VAT otrzymasz 1164,93 zł zamiast 1230 zł – rachunek się nie zamyka.
Ogólna zasada: od netto liczysz procent wprost (netto × 0,23), a od brutto – zawsze ułamkiem stawka / (100 + stawka) albo dzieląc przez 1,23. Przeliczenia w obie strony wykonasz w kalkulatorze VAT.
Jak przeliczyć netto na brutto?
Pomnóż netto przez 1 plus stawka: brutto = netto × 1,23 przy 23%, × 1,08 przy 8% i × 1,05 przy 5%. 1000 zł netto to 1230 zł brutto przy 23%, 1080 zł przy 8% i 1050 zł przy 5%. VAT to różnica między brutto a netto.
Ceny dla konsumentów, np. abonamentów i usług cyfrowych, podaje się w kwotach brutto. Jeśli chcesz zsumować takie stałe opłaty w skali miesiąca i roku, użyj kalkulatora kosztów subskrypcji.
Jak obliczyć VAT od brutto przy stawkach 8% i 5%?
Zasada jest ta sama, zmienia się tylko ułamek: 8/108 dla stawki 8% i 5/105 dla stawki 5%. Z kwoty 108 zł brutto przy 8% VAT wynosi 108 × 8 / 108 = 8 zł, a netto 100 zł. Z kwoty 210 zł brutto przy 5% VAT to 210 × 5 / 105 = 10 zł, a netto 200 zł. Netto otrzymasz też, dzieląc brutto odpowiednio przez 1,08 lub 1,05: 108 / 1,08 = 100 zł, 210 / 1,05 = 200 zł.
Jeśli na jednym dokumencie są pozycje z różnymi stawkami, licz VAT osobno dla każdej stawki. Wspólny ułamek dla sumy brutto da błędny wynik.
Jakie błędy popełnia się przy liczeniu VAT od brutto?
Mnożenie brutto przez stawkę
Wynik jest zawyżony. Przy 5000 zł brutto: 5000 × 0,23 = 1150 zł (błędnie), 5000 × 23 / 123 = 934,96 zł (poprawnie).
Odejmowanie stawki od brutto
Netto to nie 77% brutto. 1230 × 0,77 = 947,10 zł, a poprawne netto to 1230 / 1,23 = 1000 zł.
Zaokrąglanie w złym miejscu
Zaokrąglaj dopiero wynik końcowy do grosza. Jeśli najpierw zaokrąglisz ułamek 23/123 do 0,19, dla 5000 zł otrzymasz 950 zł VAT zamiast 934,96 zł.
Mylenie stawek
Ułamek zależy od stawki: 23/123, 8/108 albo 5/105. Użycie 23/123 dla towaru z 8% zawyża podatek – przy 1000 zł brutto to 186,99 zł zamiast 74,07 zł.