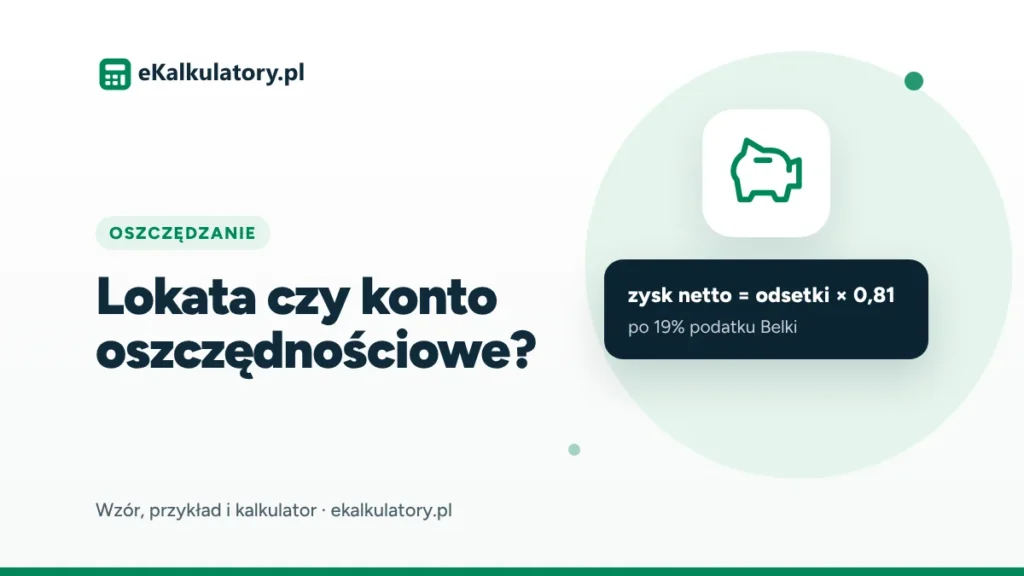
Zysk netto z lokaty to odsetki pomniejszone o 19% podatku Belki: zysk netto = kwota × oprocentowanie × miesiące / 12 × 0,81. Lokata 10 000 zł na 12 miesięcy oprocentowana 5% rocznie daje 10 000 × 5% = 500 zł odsetek brutto, 95 zł podatku i 405 zł zysku netto. Oprocentowania w tym artykule są przykładowe – do obliczeń użyj stawek z oferty swojego banku.
Jak obliczyć zysk z lokaty po podatku Belki?
Policz odsetki brutto, odejmij od nich 19% i otrzymasz zysk netto. Przy lokacie z kapitalizacją na koniec okresu wzór jest prosty:
- Odsetki brutto = kwota × oprocentowanie roczne × liczba miesięcy / 12.
- Podatek = odsetki brutto × 19%.
- Zysk netto = odsetki brutto − podatek, czyli odsetki × 0,81.
Lokata 3-miesięczna na 10 000 zł przy 5% rocznie daje 10 000 × 0,05 × 3 / 12 = 125 zł brutto, 23,75 zł podatku i 101,25 zł netto. Oprocentowanie lokaty podaje się zawsze w skali roku, więc przy krótszym okresie trzeba je przeliczyć proporcjonalnie.
Wpisz kwotę, oprocentowanie, okres i rodzaj kapitalizacji w kalkulatorze poniżej – wyliczy odsetki brutto, podatek i zysk netto.
O = K × r × m / 12 Onetto = O × (1 − 0,19)
K – kwota lokaty (przy kapitalizacji okresowej: kwota powiększona o dotychczasowe odsetki netto), r – oprocentowanie roczne (np. 5% = 0,05), m – liczba miesięcy w okresie odsetkowym, 0,19 – podatek Belki
Skąd ten wynik?
Czym różni się lokata od konta oszczędnościowego?
Lokata ma stałe oprocentowanie na określony okres, a konto oszczędnościowe – zwykle zmienne oprocentowanie i swobodny dostęp do pieniędzy. Zerwanie lokaty przed terminem najczęściej oznacza utratę części lub całości odsetek. Na koncie oszczędnościowym możesz wypłacać środki, ale bank może w każdej chwili zmienić stawkę, a niektóre oferty ograniczają liczbę darmowych wypłat lub stawiają warunki promocyjnego oprocentowania.
Druga różnica to kapitalizacja. Konta oszczędnościowe często dopisują odsetki co miesiąc, a od kolejnych miesięcy naliczają je także od dopisanych wcześniej odsetek (po podatku). Lokaty roczne zwykle wypłacają odsetki raz, na koniec okresu.
Ile więcej daje kapitalizacja miesięczna?
Przy tym samym oprocentowaniu kapitalizacja miesięczna daje nieco więcej niż jednorazowa wypłata odsetek po roku. Przy 10 000 zł i 5% rocznie: lokata roczna daje 405 zł netto, a konto z miesięczną kapitalizacją – 10 000 × (1 + 0,05 × 0,81 / 12)12 − 10 000 ≈ 412,60 zł netto, przy założeniu stałego oprocentowania przez cały rok.
| Oprocentowanie (przykładowe) | Odsetki brutto (lokata 12 mies.) | Podatek 19% | Zysk netto – lokata | Zysk netto – kapitalizacja miesięczna |
|---|---|---|---|---|
| 3% | 300,00 zł | 57,00 zł | 243,00 zł | 245,72 zł |
| 4% | 400,00 zł | 76,00 zł | 324,00 zł | 328,85 zł |
| 5% | 500,00 zł | 95,00 zł | 405,00 zł | 412,60 zł |
| 6% | 600,00 zł | 114,00 zł | 486,00 zł | 496,97 zł |
Kwota 10 000 zł, okres 12 miesięcy. Bank pobiera podatek przy każdej kapitalizacji i zaokrągla kwoty, więc rzeczywisty wynik może różnić się o kilka groszy. Różnica między kapitalizacją miesięczną a roczną jest niewielka – zwykle ważniejsza jest wysokość oprocentowania i to, czy utrzyma się przez cały rok.
Jak porównać lokatę i konto o różnym oprocentowaniu?
Przelicz obie oferty na zysk netto w złotych za ten sam okres. Przykład: lokata roczna 5% kontra konto oszczędnościowe 4,5% z kapitalizacją miesięczną. Lokata daje 405 zł netto, a konto: 10 000 × (1 + 0,045 × 0,81 / 12)12 − 10 000 ≈ 370,65 zł. Lokata wygrywa o 34,35 zł, ale zamraża pieniądze na rok. Jeśli oprocentowanie konta po kilku miesiącach spadnie, różnica się powiększy – dlatego zawsze sprawdzaj, jak długo obowiązuje promocyjna stawka.
Jak inflacja wpływa na realny zysk?
Realny zysk to zysk netto skorygowany o wzrost cen: realna stopa = (1 + stopa netto) / (1 + inflacja) − 1. Lokata z przykładu daje 4,05% netto (405 zł z 10 000 zł). Przy przykładowej inflacji 3% realna stopa to 1,0405 / 1,03 − 1 ≈ 1,02%. Oznacza to, że 10 405 zł po roku ma siłę nabywczą około 10 101,94 zł dzisiejszych pieniędzy.
Jeśli inflacja jest wyższa niż stopa netto, realny zysk jest ujemny: nominalnie masz więcej złotych, ale kupisz za nie mniej. Uproszczone odejmowanie (4,05% − 3% = 1,05%) daje przybliżenie, wystarczające przy niskich stopach. Jak oszczędzanie wygląda w dłuższym horyzoncie, pokaże kalkulator procentu składanego.
Jakie błędy popełnia się przy liczeniu zysku z lokaty?
- Traktowanie oprocentowania jako stopy za okres lokaty. 5% na lokacie 3-miesięcznej to nie 500 zł, tylko 125 zł brutto od 10 000 zł.
- Pomijanie podatku Belki. Bank pobiera 19% odsetek automatycznie, więc zysk netto to 81% kwoty brutto.
- Zakładanie stałego oprocentowania konta. Stawka na koncie może się zmienić w trakcie roku.
- Ignorowanie limitów promocji. Promocyjne oprocentowanie często obejmuje tylko część środków lub nowe pieniądze.
- Mylenie zysku nominalnego z realnym. Bez uwzględnienia inflacji nie wiesz, czy siła nabywcza oszczędności rośnie.
Regularne odkładanie na lokatę lub konto zaplanujesz w kalkulatorze oszczędności.